Domain neue-grippe.de kaufen?
Wir ziehen mit dem Projekt
neue-grippe.de um.
Sind Sie am Kauf der Domain
neue-grippe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neue-grippe.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Der Zyklus im Spannungsfeld zwischen Gesundheit und Krankheit, Fachbücher von Nele HeinsDie Menstruation erhält aktuell viel Aufmerksamkeit. Einerseits wird über eine angemessene Besteuerung von Hygieneprodukten diskutiert. Andererseits erfreuen sich Ratgeber grosser Beliebtheit, die den Blick nicht nur auf die Beschwerden, sondern auf die Menstruation als „Superpower“ richten – und inzwischen auch Apps, mithilfe derer Frauen akribisch Buch über den eigenen Zyklus führen können, um Hinweise auf die eigene Gesamtgesundheit zu erhalten. Die Arbeit zeigt auf, wie im Laufe des 19. Jahrhunderts Normen zu Blutungsrhythmus, -dauer und -menge entstanden sind und warum diese als Kennzeichen einer gesunden Menstruation galten, während Abweichungen davon als Krankheitshinweis interpretiert wurden. Ferner geht sie auf die sogenannte „Menstruationswelle“ ein, welche männliche Ärzte in den 1890er-Jahren als Argument für eine geringere Leistungs- und Widerstandsfähigkeit von Frauen ins Feld führten, mit dem Ziel, die Öffnung der Universitäten für sie zu verhindern.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Depression: 'Wenn nichts mehr geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen - Susanne Hinrichs,Franziska Diesmann,Depression: 'wenn Nichts Mehr Geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen Von Susanne Hinrichs,franziska Diesmann, Syncsouls Audiobooks, Sprecher: Susanne Hinrichs,franziska Diesmann,torsten Abrolat, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
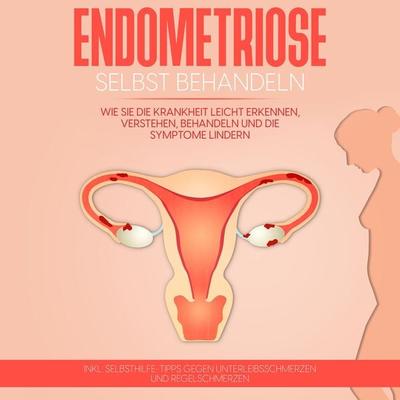
Endometriose selbst behandeln: Wie Sie die Krankheit leicht erkennen, verstehen, behandeln und die Symptome lindern - inkl. Selbsthilfe-Tipps gegenEndometriose Selbst Behandeln: Wie Sie Die Krankheit Leicht Erkennen, Verstehen, Behandeln Und Die Symptome Lindern - Inkl. Selbsthilfe-tipps Gegen Unterleibsschmerzen Und Regelschmerzen Von Anita Engelhardt, Psiana Verlag, 978-3-96930-793-9,...7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfach sprechen über Gesundheit und Krankheit, Fachbücher von Tanja Sappok, Annette Kitzinger, Reinhard Burtscher, Anja Grimmer"Einfach sprechen über Gesundheit und Krankheit" ist ein informatives Sachbuch, das sich mit medizinischen Themen in leichter Sprache auseinandersetzt. Es richtet sich an Leserinnen und Leser, die eine verständliche und zugängliche Erklärung von Gesundheits- und Krankheitsbildern suchen. Die Autorinnen Anja Grimmer, Tanja Sappok und Reinhard Burtscher haben es sich zur Aufgabe gemacht, komplexe medizinische Informationen so aufzubereiten, dass sie für alle verständlich sind. Mit 296 Seiten bietet das Buch eine umfassende Sammlung von Aufklärungsbögen, die wichtige Aspekte der Gesundheit und Krankheit abdecken. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Die zweite Auflage, die im Jahr 2025 veröffentlicht wird, stellt sicher, dass die Inhalte aktuell und relevant sind. Dieses Buch ist ein wertvolles Hilfsmittel für alle, die sich über Gesundheitsthemen informieren möchten, ohne sich in Fachjargon verlieren zu müssen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Krank durch Langeweile? Symptome, Therapie und Prävention bei einem Boreout, Ratgeber von Melina ZernigLangeweile macht krank. Der sogenannte Boreout ist eine psychische Berufskrankheit, die schwere Folgen für Unternehmen und betroffene Mitarbeiter hat. Doch bisher ist er kaum bekannt und wird häufig mit dem in den Medien präsenteren Burnout verwechselt. Beim Boreout entsteht aus einer langfristigen Unterforderung ein Syndrom aus Langeweile, Desinteresse und Gefühl der Sinnlosigkeit. Es gibt jedoch Mittel und Wege, um dieser Erkrankung vorzubeugen. Die Autorin Melina Zernig beschreibt in ihrer Publikation deshalb nicht nur die Erscheinungsformen, sondern auch Ansätze für die Prävention im Unternehmen. Sie erklärt, wie man einen Boreout bei sich selbst oder seinen Mitarbeitern erkennt und wie man ihn heilt. Denn dazu ist es in erster Linie notwendig, dass Betroffene ihre eigene Verantwortung wahrnehmen. Das Buch richtet sich an Arbeitgeber und Arbeitnehmer, die sich über die Prävention eines Boreouts und den Umgang mit der Erkrankung informieren möchten. Aus dem Inhalt: Boreout, Burnout, Berufskrankheit, Prävention, Mitarbeitergesundheit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Zyklus im Spannungsfeld zwischen Gesundheit und Krankheit, Fachbücher von Nele HeinsDie Menstruation erhält aktuell viel Aufmerksamkeit. Einerseits wird über eine angemessene Besteuerung von Hygieneprodukten diskutiert. Andererseits erfreuen sich Ratgeber grosser Beliebtheit, die den Blick nicht nur auf die Beschwerden, sondern auf die Menstruation als „Superpower“ richten – und inzwischen auch Apps, mithilfe derer Frauen akribisch Buch über den eigenen Zyklus führen können, um Hinweise auf die eigene Gesamtgesundheit zu erhalten. Die Arbeit zeigt auf, wie im Laufe des 19. Jahrhunderts Normen zu Blutungsrhythmus, -dauer und -menge entstanden sind und warum diese als Kennzeichen einer gesunden Menstruation galten, während Abweichungen davon als Krankheitshinweis interpretiert wurden. Ferner geht sie auf die sogenannte „Menstruationswelle“ ein, welche männliche Ärzte in den 1890er-Jahren als Argument für eine geringere Leistungs- und Widerstandsfähigkeit von Frauen ins Feld führten, mit dem Ziel, die Öffnung der Universitäten für sie zu verhindern.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Depression: 'Wenn nichts mehr geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen - Susanne Hinrichs,Franziska Diesmann,Depression: 'wenn Nichts Mehr Geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen Von Susanne Hinrichs,franziska Diesmann, Syncsouls Audiobooks, Sprecher: Susanne Hinrichs,franziska Diesmann,torsten Abrolat, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Endometriose selbst behandeln: Wie Sie die Krankheit leicht erkennen, verstehen, behandeln und die Symptome lindern - inkl. Selbsthilfe-Tipps gegenEndometriose Selbst Behandeln: Wie Sie Die Krankheit Leicht Erkennen, Verstehen, Behandeln Und Die Symptome Lindern - Inkl. Selbsthilfe-tipps Gegen Unterleibsschmerzen Und Regelschmerzen Von Anita Engelhardt, Psiana Verlag, 978-3-96930-793-9,...7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfach sprechen über Gesundheit und Krankheit, Fachbücher von Tanja Sappok, Annette Kitzinger, Reinhard Burtscher, Anja Grimmer"Einfach sprechen über Gesundheit und Krankheit" ist ein informatives Sachbuch, das sich mit medizinischen Themen in leichter Sprache auseinandersetzt. Es richtet sich an Leserinnen und Leser, die eine verständliche und zugängliche Erklärung von Gesundheits- und Krankheitsbildern suchen. Die Autorinnen Anja Grimmer, Tanja Sappok und Reinhard Burtscher haben es sich zur Aufgabe gemacht, komplexe medizinische Informationen so aufzubereiten, dass sie für alle verständlich sind. Mit 296 Seiten bietet das Buch eine umfassende Sammlung von Aufklärungsbögen, die wichtige Aspekte der Gesundheit und Krankheit abdecken. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Die zweite Auflage, die im Jahr 2025 veröffentlicht wird, stellt sicher, dass die Inhalte aktuell und relevant sind. Dieses Buch ist ein wertvolles Hilfsmittel für alle, die sich über Gesundheitsthemen informieren möchten, ohne sich in Fachjargon verlieren zu müssen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asmodee PandemieEbola, HIV oder Marburg-Virus, inzwischen wird unsere Welt von unendlich vielen diversifizierten Viren bedroht. Bei rasender Verbreitung dieser Erreger, kommt es schnell zu Epidemien und final zu einer weltbedrohenden PANDEMIE. Doch die Spieler haben die Chance, die Welt zu retten! Im kooperativen Spiel PANDEMIE sind die Spieler als hoch qualifizierte Angehörige eines Seuchenbekämpfungsteams tätig. Sie reisen um die ganze Welt und arbeiten zusammen, um die Infektionsgefahren einzudämmen und zugleich die Grundlagen für die Erforschung der Gegenmittel zu legen. Als Arzt, Forscherin oder Logistiker setzen die Spieler ihre jeweiligen Stärken ein, um die Seuchen zu besiegen, bevor diese die Welt in die Knie zwingen können. Die Zeit drängt, da Ausbrüche und Epidemien die Verbreitung der Plage beschleunigen. Jedem Spieler kommt innerhalb des Teams eine besondere Rolle zu, deren einzigartige Fähigkeiten bei durchdachtem Einsatz die Chancen des Teams deutlich verbessern. Ziel des Spiels ist es, die Menschheit zu retten, indem Sie die Gegenmittel gegen vier tödliche Seuchen entdecken, welche die Erde in den Abgrund zu reißen drohen. Ist das Team der Spieler nicht in der Lage, die Seuchen so lange einzudämmen, bis die benötigten Gegenmittel entdeckt wurden, kann die Erde ihrer Ausbreitung nicht standhalten, und die Spieler verlieren gegen das Spiel. Inhalt: - 7 Rollenkarten - 7 Spielfiguren - 59 Spielerkarten - 4 Übersichtskarten - 48 Infektionskarten - 96 Seuchenwürfel in 4 Farben - 4 Heilmarker - 1 Infektionsmarker - 1 Ausbruchsmarker - 6 Forschungszentren - 1 Spielplan - 1 Spielregel49,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Infektion 5ml Longfill Aroma by AlphaVirusKöstliche Komposition aus Mango, Ananas und Drachenfrucht. Inhalt: 5 mlInhaltsstoffe: Propylenglykol (E1520), AromenFlasche: 60 ml Chubby V3 Flasche Noch nie war das Selbermischen so einfach. Keine extra Flaschen, kein Messbecher oder sonstiges.Sie brauchen nur Ihre Lieblingsbase, eine kleine Spritze und schon kann es losgehen.Befüllen Sie die Liquidflasche bis zum Rand des Labels mit Base, kräftig schütteln und FERTIG. Lieferumfang1x 60ml Flasche mit 5ml Aroma12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.